Domain scharfmacher.de kaufen?
Wir ziehen mit dem Projekt
scharfmacher.de um.
Sind Sie am Kauf der Domain
scharfmacher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scharfmacher.de kaufen?
Ist Senf scharf?
Ist Senf scharf? Ja, Senf kann je nach Sorte und Herstellungsprozess eine gewisse Schärfe haben. Die Schärfe entsteht hauptsächlich durch den enthaltenen Senföl, das für das typische scharfe Aroma verantwortlich ist. Es gibt verschiedene Senfarten, von mild bis extra scharf, je nachdem wie viel Senföl verwendet wird. Manche Menschen empfinden Senf als sehr scharf, während andere ihn als angenehm würzig empfinden. Letztendlich hängt die Schärfe von individuellen Geschmacksvorlieben ab. **
Was bedeutet "Belege nicht heften"?
"Belege nicht heften" bedeutet, dass man keine Dokumente oder Quittungen mit einem Heftklammer oder ähnlichem anheften soll. Stattdessen sollten die Belege lose in einer Mappe oder einem Ordner aufbewahrt werden, um sie leichter herausnehmen und sortieren zu können. Dies erleichtert auch die Archivierung und das Auffinden der Belege bei Bedarf. **

Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
Chili Gurken - schön scharfTafelfertig zubereitete biologische Gurken, die frisch nach Zusatz eines biologischen Aufgusses durch Pasteurisation in einem luftdicht verschlossenen Behältnis haltbar gemacht worden sind. Verwendung Knabberspaß aus dem Glas.5,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Belege für Steuererklärung 2019?
Welche Belege für die Steuererklärung 2019 benötigt werden, hängt von den individuellen steuerlichen Verhältnissen ab. Grundsätzlich sollten Belege für Einkünfte wie Gehaltsabrechnungen, Rentenbescheide oder Kapitalerträge eingereicht werden. Auch Belege für Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und mögliche steuerliche Vergünstigungen wie Spendenbescheinigungen sind relevant. Darüber hinaus können auch Belege für eventuelle Nebeneinkünfte, Immobilienbesitz oder Ausgaben für haushaltsnahe Dienstleistungen erforderlich sein. Es empfiehlt sich, alle relevanten Belege sorgfältig zu sammeln und gegebenenfalls mit einem Steuerberater abzustimmen, um eine korrekte und vollständige Steuererklärung einreichen zu können. **
-
Wie prüft das Finanzamt Belege?
Das Finanzamt prüft Belege, indem es die eingereichten Unterlagen auf Vollständigkeit, Richtigkeit und Plausibilität überprüft. Dazu gehören unter anderem Rechnungen, Quittungen, Verträge und Kontoauszüge. Die Belege müssen klar und verständlich sein, um eine ordnungsgemäße Prüfung zu ermöglichen. Bei Unstimmigkeiten oder fehlenden Angaben kann das Finanzamt weitere Informationen oder Nachweise anfordern. Es ist wichtig, alle Belege sorgfältig aufzubewahren und bei Bedarf dem Finanzamt vorlegen zu können. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Top-Angebote
Produkte zum Begriff Belege:
-
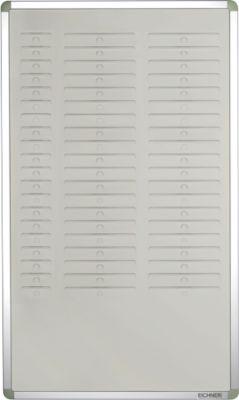
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Chili Gurken - schön scharfTafelfertig zubereitete biologische Gurken, die frisch nach Zusatz eines biologischen Aufgusses durch Pasteurisation in einem luftdicht verschlossenen Behältnis haltbar gemacht worden sind. Verwendung Knabberspaß aus dem Glas.5,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Senf scharf?
Ist Senf scharf? Ja, Senf kann je nach Sorte und Herstellungsprozess eine gewisse Schärfe haben. Die Schärfe entsteht hauptsächlich durch den enthaltenen Senföl, das für das typische scharfe Aroma verantwortlich ist. Es gibt verschiedene Senfarten, von mild bis extra scharf, je nachdem wie viel Senföl verwendet wird. Manche Menschen empfinden Senf als sehr scharf, während andere ihn als angenehm würzig empfinden. Letztendlich hängt die Schärfe von individuellen Geschmacksvorlieben ab. **
-
Was bedeutet "Belege nicht heften"?
"Belege nicht heften" bedeutet, dass man keine Dokumente oder Quittungen mit einem Heftklammer oder ähnlichem anheften soll. Stattdessen sollten die Belege lose in einer Mappe oder einem Ordner aufbewahrt werden, um sie leichter herausnehmen und sortieren zu können. Dies erleichtert auch die Archivierung und das Auffinden der Belege bei Bedarf. **
-
Welche Belege für Steuererklärung 2019?
Welche Belege für die Steuererklärung 2019 benötigt werden, hängt von den individuellen steuerlichen Verhältnissen ab. Grundsätzlich sollten Belege für Einkünfte wie Gehaltsabrechnungen, Rentenbescheide oder Kapitalerträge eingereicht werden. Auch Belege für Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und mögliche steuerliche Vergünstigungen wie Spendenbescheinigungen sind relevant. Darüber hinaus können auch Belege für eventuelle Nebeneinkünfte, Immobilienbesitz oder Ausgaben für haushaltsnahe Dienstleistungen erforderlich sein. Es empfiehlt sich, alle relevanten Belege sorgfältig zu sammeln und gegebenenfalls mit einem Steuerberater abzustimmen, um eine korrekte und vollständige Steuererklärung einreichen zu können. **
-
Wie prüft das Finanzamt Belege?
Das Finanzamt prüft Belege, indem es die eingereichten Unterlagen auf Vollständigkeit, Richtigkeit und Plausibilität überprüft. Dazu gehören unter anderem Rechnungen, Quittungen, Verträge und Kontoauszüge. Die Belege müssen klar und verständlich sein, um eine ordnungsgemäße Prüfung zu ermöglichen. Bei Unstimmigkeiten oder fehlenden Angaben kann das Finanzamt weitere Informationen oder Nachweise anfordern. Es ist wichtig, alle Belege sorgfältig aufzubewahren und bei Bedarf dem Finanzamt vorlegen zu können. **
Ähnliche Suchbegriffe für Belege
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharf, Bernhard: Handbuch BauwerksbegrünungHandbuch Bauwerksbegrünung , Innovative Vegetations- und Bewässerungstechniken ermöglichen heute die Begrünung fast jeder Fläche auf, am oder im Gebäude. Die Neuauflage erläutert Ihnen praxisnah und anschaulich die vielseitigen Möglichkeiten, Gebäude zu begrünen und einen positiven Beitrag zu klimaresilienten Städten zu leisten. Sie erfahren alles über die positiven ökologischen und ökonomischen Aspekte der verschiedenen Begrünungsarten, die Auswirkungen auf die Bau- und Nutzungskosten sowie zu Fördermöglichkeiten. Im Mittelpunkt stehen die baulichen Voraussetzungen und die konkrete Umsetzung von Dach-, Fassaden- und Innenraumbegrünungen vom Entwurf bis zur Ausführung. Ausführliche Projektbeispiele mit Fotos und Zeichnungen veranschaulichen Ihnen die technische Ausführung und liefern Anregungen für eigene Entwürfe. Darüber hinaus gibt das Handbuch Ihnen wichtige Hinweise zu Baukosten und Pflegeaufwand sowie zur Vermeidung von typischen Schäden und zeigt auch Möglichkeiten für eine nachträgliche Bauwerksbegrünung im Bestand. Neu in der 2. Auflage: ¿ Das Buch wurde komplett aktualisiert und im Hinblick auf neue Technologien, praxiserprobte Lösungen und neue Regelwerke erweitert. ¿ Neue Kapitel zu Themen wie Nachhaltigkeit, Lebenszyklusbetrachtungen und Stadtklima wurden ergänzt. ¿ Praktische Checklisten für Dach-, Fassaden- und Innenraumbegrünungen sowie Praxistipps und Tabellen helfen Ihnen bei der Auswahl einer geeigneten Lösung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 202211, Produktform: Leinen, Autoren: Köhler, Manfred~Mann, Gunter~Kraus, Florian~Scharf, Bernhard, Redaktion: Köhler, Manfred, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: 531 farbige Abbildungen und 97 Karten/Tabellen, Keyword: Bauen im Bestand; Biodiversität; Dachbegrünung; Dachgärten; Energieeffizienz; Fassadenbegrünung; Gebäudebegrünung; Innenraumbegrünung; Nachhaltigkeit, Fachschema: Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur, Fachkategorie: Architektur: berufliche Praxis, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 300, Breite: 213, Höhe: 20, Gewicht: 1348, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481044046, Vorgänger EAN: 9783481029685, eBook EAN: 9783481044039, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Was gibt es für Belege?
Was gibt es für Belege, um die Behauptungen oder Aussagen zu unterstützen? Sind Studien, Daten oder Expertenmeinungen vorhanden, die die Argumente stützen? Gibt es konkrete Beispiele oder Fallstudien, die die Aussagen veranschaulichen können? Wie zuverlässig sind die Quellen, aus denen die Informationen stammen? Gibt es Gegenargumente oder alternative Sichtweisen, die berücksichtigt werden sollten? **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.